
1. 들어가며: 1989년과 2023년
1989년과 2023년에 있었던 주거 분야의 사회운동에서 출발하려 한다. 1950~60년대 이촌향도로 청계천 등 서울 도심에 형성되었던 판자촌은 박정희 정권, 김현옥 서울시장에 의해 백사마을(노원), 봉천동(관악), 광주대단지(성남) 등 서울 외곽으로 대거 재배치되었다. 1980년대에 이르러 서울의 택지개발이 어느 정도 포화 상태에 다다르자, 전두환 정권은 메가스포츠를 대비한 경관 정비와 새로운 도시개발 동력 확보를 위해 소유자와 민간기업이 시가지를 함께 정비하는 ‘합동재개발’을 도입했다(김수현, 2022). 이 과정에서 수많은 세입자들은 다시 한번 살던 집에서 밀려나야 했고, 1980년대 중후반 목동, 상계동 등 각지에서 쫓겨날 위기에 처한 철거민·세입자, 그리고 일부 학생운동 그룹이 결합해 철거민 운동을 형성했다. 이들의 투쟁은 노태우 정권 출범 이후 ‘주택 200만호 공급계획’ 내에 영구임대주택을 포함시켜, 한국에서 공공임대주택 정책이 확대되는 초기 과정에 크게 기여했다.
시간을 건너 2010년대 중후반, 서울을 비롯해 주요 도시의 주택가격이 빠르게 상승하는 국면이 이어졌다. 끊임없는 주택가격 상승을 기대하거나 과신한 사람들은 (세입자를 속여 먹는 여러 비윤리적 행위와 함께) 자기자본 없이 세입자의 보증금과 은행 대출만으로 다가구·다세대 등 소위 ‘빌라’를 대량 매집해 나갔다. 2022년 주택가격이 소강 국면에 접어들고 역전세가 늘어나자, 임차인에게 돌려줄 보증금이 없었던 수많은 임대인들은 잠적했다. 피해 세입자들은 서울, 대구, 부산 등 지역별로 또는 특정 임대인에 대항해 대책위를 조직하고, 전국 단위의 조직체를 구성했다. 이들의 활동은 시민사회단체, 원내정당과 협력하여 전세사기를 중대한 사회적 의제로 대두시켰고 특별법의 제·개정과 피해자 지원을 위한 여러 대책을 이끌어 냈다.
1980년대 철거민 운동과 2020년대 전세사기 피해 세입자 운동은 한국 주거사의 중대한 변곡점이다. 1989년 철거민 운동은 공공임대와 재정착을 요구했고, 2023년 세입자들은 보증금 보호와 안전한 점유를 요구했다. ‘쫓겨남’에 대항한다는 점은 동일하지만, 퇴거의 양상이나 운동이 요구하는 바는 조금씩 다르다.
그 사이에서, 진보정치의 과제는 어디에 있을까. 강남을 비롯한 수도권 일부 지역의 주택가격은 끝모르고 상승하며 어느새 ‘주택 자산 소유 계급’을 만들어내고 있고, ‘지금이 아니면 늦는다’는 감각 속에 이른바 ‘영끌’이라는 부채 기반 경제가 마치 합리적 선택처럼 제시된다. 청년 세대의 주거비 부담, 잦아진 기후재난 속 비적정주거와 같은 과제들은 눈앞에 당면해 있다. 자산불평등과 생태위기가 교차하는 시대에 ‘공공임대 물량 확대’와 같은 당위적 구호만 외치는 것은 정교한 주거전략이 부재함을 보여주는 것이나 다름없다. 주거가 금융의 투자처로 포섭된 상황에서, 쫓아내지 않으면서도 주거지를 어떻게 정비할 것인지, 덜 탐욕스런 소유를 지원할 것인지 혹은 더 안전한 임차를 유도할 것인지 등 주거 문제의 전면에 떠오르는 질문들에 대답해 나갈 전략을 모색해야 한다.
2. 주거의 상품화와 주택의 금융화
자본주의 사회에서 주거는 대부분 상품으로서 존재해 왔다. 주거를 탈상품화하려는 시도가 다양한 사회에서 없었던 것은 아니지만, 대체로 타 사회서비스에 비해 탈상품화에 실패한 편이었다. 사회와 체제를 연구하는 한 이론가는 교육, 건강, 사회보장과 함께 복지국가의 네번째 기둥으로 주거를 꼽았고, 1980년대 복지국가나 사회민주주의 체제의 쇠퇴에 주거라는 기둥이 흔들린 것이 중요한 이유였다고 보기도 했다(Torgensen, 1987). 주택을 탈상품화하는 것이 왜 어려웠는지, 혹은 주거체제가 노동·복지정치가 다루는 복지체제와 어떻게 관계를 맺는지와 같은 질문들이 등장하는 가운데, 시대는 더 빠르게 움직여 주거를 상품을 넘어 ‘자산’과 ‘금융’ 속에 위치시키기 시작했다(Aalbers, 2016; Ronald and Arudel, 2023).
자산이나 금융 논의가 활성화되기 이전에 주거체제 논의의 핵심은 공급, 그리고 주택의 소유·임대차에 관한 것이었고, 이는 두 논의가 등장한 이후에도 크게 달라지지 않았다. 주거체제 논의에서 자주 등장하는 Kemeny의 연구는 서구의 주택체제를 크게 이중임대시장과 단일임대시장으로 나누어 보았다(Kemeny and Lowe, 2010). 이중임대시장이 주거 소비자의 선택을 자가소유로 유도하면서, 국가가 잔여적 공공임대를 공급해 영리 목적의 임대차와 비영리 임대차가 분리되는 체제라면, 단일임대시장은 임대차시장을 일종의 사회적 임대차시장으로 통합하여 자가 소유에 매력적인 대안으로서 임차를 제시하는 체제로 분류했다. 즉, 중요한 행위자인 국가가 주택을 어떻게(무슨 돈으로? 어떤 점유유형으로?) 공급하고, 그럼으로써 임대차시장(및 그에 대비되는 자가주택시장)이 어떻게 형성되는지에 주목했다.
한국에서는 Kemeny의 논의가 소개되기도 전에 자산의 문제가 성큼 다가왔다. 2010년대 몇몇 연구자들은 한국 사회의 ‘자산 기반 복지체제’의 성격을 강조했다(김도균, 2018; 김명수, 2020) . 이들 논의에서 주거가 자리하는 방식은, ‘사회보장이 미발달된 사회에서 가계 주체들이 어떻게 주택자산을 매개로 복지(혹은 생존)를 창출하는가?’에 관한 것이었다. 여기에 한가지 더한다면, ‘(산업)성장을 우선시했던 발전국가의 생리 속에 주거 문제가 어떻게 뒤로 유예되는가?’에 관한 것이다. 연금제도가 미약한 사회보장체계에서 다가구주택 운영을 통해 임대소득을 창출하는 수많은 영세 임대인들, 그리고 주택자산의 상속과 증여를 통해 친족 간 호혜를 구성하는 현대인들 모두가 그 바탕 위에 있다.
비단 한국이 유별난 것은 아니다(한국이 한발짝 먼저 나갔다는 생각은 든다). 최근 간행된 서구 사회의 주거와 자산, 가족에 관한 연구는 ‘가족주의’를 훨씬 더 신자유주의적 성격으로 독해한다(Ronald and Arundel, 2023). 주택은 개인보다도 ‘가구’가 소유하는 상품으로서, 중산층 가족의 부의 축적 수단이자, 노동시장의 구조 변동에 대한 가구의 (결코 평등하지 않은) 사회적 안전장치로 기능한다. ‘집이 있어야 우리 가족이 안전하다’는 논리와 ‘주택은 가장 안전한 금융자산’이라는 논리가 상호작용하며 새로운 가족 관행과 세대간/내 불평등을 빚어낸다.
이러한 현상과 맞물리는 것은 ‘주택의 금융화’ 문제다. 논란 많은 주택의 금융화의 가장 추상적인 정의는 ‘다양한 규모로 금융을 전제로 하는 행위자, 시장, 관행, 내러티브의 지배력이 증가하여 경제, 기업, 국가 및 가계의 구조적 변화를 초래하는 것’이다(Aalbers, 2016). 구체적으로는 다음의 현상들을 꼽을 수 있다.
A. 주택담보대출(모기지)의 확대,
B. 역외자본과 결합된 주택의 금융상품화,
C. 이 과정에서 주택가격(매매가&임대료)의 급속한 상승,
D. 사회주택(공공주택) 프로그램의 쇠퇴와 민간임대시장의 부활
A부터 D에 이르는 변화들은 종종 시장주의자들로부터 ‘더 많은 공급’을 가능케 하는 만병통치약처럼 묘사된다. 모기지가 늘어나면 (단기적인) 주택수요가 촉진되어 주택공급도 늘릴 수 있고, 역외자본(해외 사모펀드 등)이 들어오면 주택건설에 필요한 자금을 마련할 수 있으며, 매매가·임대료가 상승하거나 사회주택(공공임대주택)이 없으면 임대사업자들이 더 많은 수익을 볼 수 있기 때문에 임대주택을 공급할 것이라는 등의 논리다.
이러한 신화적 기대와는 다르게, 주택의 금융화나 규제 완화가 손쉽게 신규 주택의 실물 공급이나 주거 안정으로 직결되는 것은 아니다. 과도한 모기지의 팽창은 신규 공급을 촉진하기보다 때때로 기존 주택자산의 투기적 매입으로 흘러가 자산 가격 인플레이션만 자극하기도 한다(Kohl, 2021). 리츠(REITs)나 글로벌 사모펀드 같은 기관투자는 때때로 실물 공급을 늘리기보다 이미 존재하는 주택단지를 대량 매입하고, 배당을 높이기 위해 공격적으로 임대료를 높이며 세입자를 내쫓기도 한다(Byrne, 2020; Gustafsson, 2024). 정부가 직접 공공주택 공급을 보조하기보다, 수요 지원이나 불하(분양전환)로 선회하면서 ‘단일임대시장’에 가까웠던 공공·사회주택이 잔여화되고 취약계층이나 임차가구는 점유안정성이 더 떨어지는 민간임대시장으로 내몰리기도 한다.
그러나 이러한 현실을 자본이나 금융의 일방적 폭주나 비도덕성으로 간주하는 것만으로는 현재의 여건을 온전히 파악하기 어렵다. 오늘날 주거의 상품화와 금융화는 국가 복지의 축소나 재정 조달, 자산 기반 복지체제 속 가계의 생존 전략 등과 밀착되어 있다. 신용 팽창은 국가가 원하는 신규 건설산업시장의 활성화와 소유자들이 고대하는 주택 가격 상승을 견인한다. 개별 가구 또한 집값이 떨어지기를 원하기보다, 유지된 주택가격을 노후의 안전망으로 삼아 부채 경제에 적극 동참한다(항상 이를 즐기지는 않을지라도!). 20세기 중후반 방식에 있었던 노동자 계급과 자본가 계급 간의 ‘복지국가’라는 타협처럼, 주택의 자산화나 금융화 역시 국가와 가계가 맺는 일종의 주거-복지 타협의 결과물로도 볼 수 있다.
다만, 국가와 가계가 맺은 이 위태로운 주거-복지 타협은 지속적인 자산 가격 상승을 전제로 할 때 유지될 수 있다. 고금리와 저성장, 자산 불평등의 심화 속에서 부채에 기댄 주거 체제는 곳곳에서 치명적인 균열을 드러내고 있다. 전세사기·깡통전세 사태는 이러한 균열을 드러낸 대표적인 징후다. 다시금 주택가격 급등기를 마주하는 요즘, 이때 벌어졌던 균열이 정치사회적으로 어디까지(누가? 누구에게? 어떤 권력 자원을?) 영향을 미칠지 고민할 필요도 있다.
3. 한국 주택시장의 독특한 동력들: 전세와 주택도시기금
1) 선분양과 전세 제도의 이중성
한국 주택시장은 서구처럼 중앙정부의 대규모 예산 투입이나 민간 은행의 정교한 모기지 체계에 전적으로 의존하기보다, 주택 소비자가 공급자와 소유자에게 자금을 조달하는 독특한 체계에 기초해 성장했다. 공급 단계에서 작동하는 선분양 제도는 완공 이전에 수분양자로부터 계약금과 중도금을 받아 시행·시공사의 건설 사업비를 충당한다. 이는 공급자에게 초기 금융비용(PF 이자 등)을 절감하게 해주며, 신속한 대규모 주택공급을 위한 사업자금 조달처로 기능했다.
세입자는 전세보증금을 통해 소유자의 주택 매입·보유 자금을 보태주었다. 이로써 소유자는 집값 전체를 자신(과 은행)의 돈만으로 감당하지 않고, 세입자의 보증금을 발판 삼아 잔금을 치르고 주택 소유권을 얻어 왔다(‘갭투자’). 이 독특한 메커니즘은 주택가격의 상승기에 소유자와 세입자 사이의 ‘주거사다리’를 위한 일종의 타협점이었다. 소유자에게는 저리로 자금을 융통하여 모자란 자기자본으로 주택에 투자하고 더 비싼 주택으로 투자·소비(‘상급지 이동’)할 수 있는 원동력이었고, 반대로 세입자는 월세시장보다 낮은 비용을 지불하며 ‘자가’ 마련을 위한 자산을 축적할 수 있는 수단이었다.
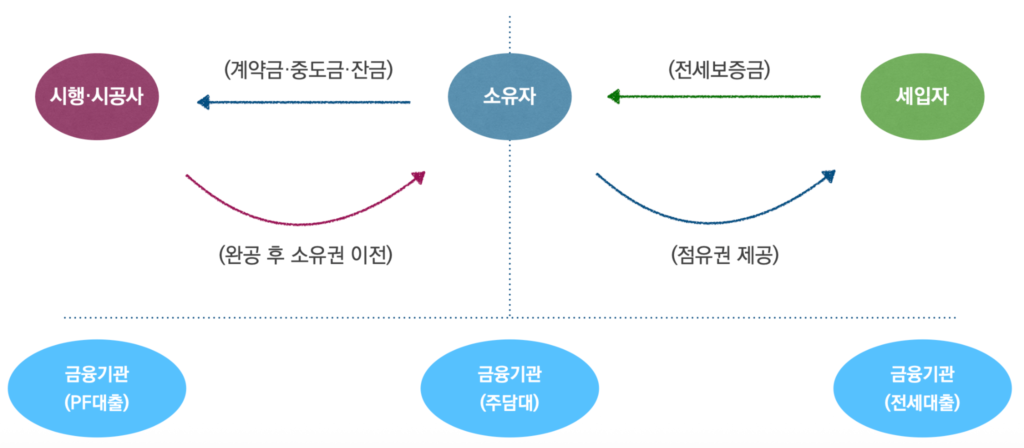
그러나 주택시장이 하강기에 접어들고, 손실을 마주한 임대인들이 이에 직면하기보다 악의적 의도로 돌변할 때, 이 구조는 임대인의 위험과 채무를 세입자에게 손쉽게 전가하는 위험한 금융제도로 돌변했다. 전세사기·깡통전세 사태는 이러한 관습에 의존해온 한국의 주택 공급·유통 체계의 구조적 불안정성이, 약한 고리에서부터 폭발한 결정적 국면이었다.
전세사기 사태 이후 세입자들은 ‘비아파트 빌라’에 전세로 잘 살려 하지 않는다. 임대인도 이런 체계를 지속하기보다 차라리 월세로 전환해 조금이라도 더 많은 월세 수익을 보는 쪽을 채택하고 있다. 정부가 여러 방식으로 전세가 가졌던 기능을 지속시켜 보려 하지만, 잘 풀리지는 않을 것만 같다(그것이 좋을지도 논점이다!).
전세사기특별법이 사태를 수습하기 위한 응급처치였다면, 이제 마주한 과제는 거대한 민간임대차시장에 공공이 어떠한 제도적 규칙을 정립할 것인가다. 임대차시장이 빠르게 월세 중심으로 재편되는 현상은 세입자에게 양면적이다. 거액의 보증금을 떼이거나, 내 돈이 임대인의 투기자금으로 동원되는 위험에서는 벗어날 수 있지만, 매달 소득의 상당 부분을 주거비로 지출해야 하는 부담은 상당히 크다. 급격한 월세화 국면이 세입자의 주거권을 침해하지 않도록 임대료 규제, 점유 안정성, 부담가능한 주택 공급 등 임대차시장 개입 전략을 어떻게 설계할 것인지가 전세사기특별법 이후 준비해야 할 구조적 질문이다.
2) 주택도시기금과 LH의 역할
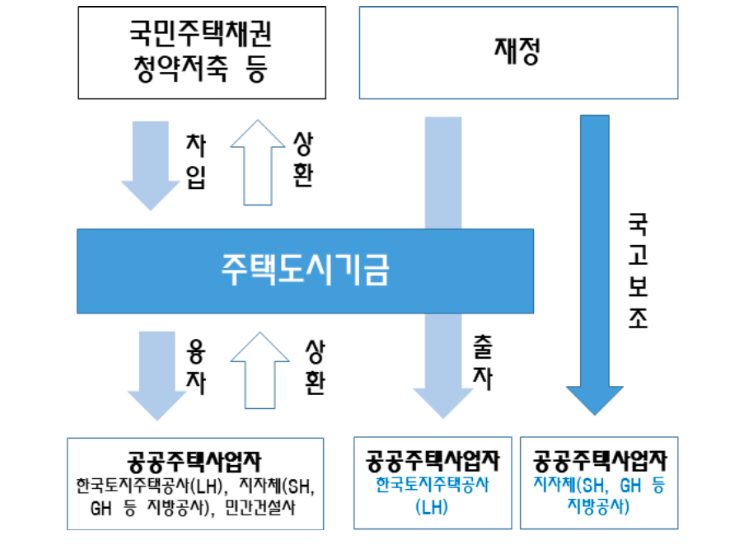
민간 부문이 선분양과 전세로 자금을 조달해 갔다면, 공공 부문은 국고보조금과 주택도시기금을 핵심 수단으로 삼아 주택을 공급해 왔다. 청약저축과 국민주택채권으로 형성된 주택도시기금에 정부의 재정지원을 결합하여 한국토지주택공사(LH)나 지방공기업(SH, GH 등)과 같은 공공주택사업자에게 출자·융자 형태로 자금을 공급한다. 공공은 이렇게 조달된 기금과 국고보조에 입주자의 보증금을 더하고, 의사결정권을 해치지 않는 선에서 REITs를 구성해 다양한 유형의 공공임대주택을 공급해 왔다.
1990년대 초에는 영구임대가 주요했지만, 2000년대 중반 이후 재고 증가를 이끈 것은 국민임대와 매입임대, 행복주택이었다. 국민임대는 주로 택지개발로, 행복주택은 유휴부지나 기부채납으로, 매입임대는 도심의 기축 비아파트를 매입하거나 신축을 약정하는 방식으로 공급을 늘렸다. 그 사이, 사실상 바우처에 가까운 전세임대도 크게 늘어나면서 취약계층의 주거복지를 위한 수단으로 활용되고 있다.
그러나 국고보조와 기금 융자만으로 공공임대주택의 건설·운영에 따른 손실을 모두 감당하기는 어려웠다. 토지공사(L)와 주택공사(H)가 분리되어 있던 시기에는 토지공사가 택지를 조성해 돈을 벌고, 일부 택지를 주택공사에 저렴하게 제공하는 방식으로 공공주택을 공급했다. 2009년 LH로 통합된 이후에는 공공택지를 조성·매각해 얻은 차익으로 공공임대주택의 공급·운영 적자를 메우는 교차 보조 체계를 핵심 동력으로 확립했다. 조세 부담을 최소화하면서 상당량의 장기공공임대를 공급해온 주택체계는 청약저축과 교차보조라는 틀 위에서 지탱될 수 있었다.
지금은 청약저축도, 교차보조도 위태위태하다. 청약저축 이탈자는 늘어나고, 택지매각을 보는 시선은 날카롭다. 도심을 중심으로 건축비와 지가가 상승하는 가운데, 공공임대의 건설·매입·관리 등 여러 측면의 부담이 커져 LH나 지방공사의 재정 부담은 계속 커져 왔다. 4기 신도시, 5기 신도시와 같이 반복적으로 택지를 개발하기도, 정비사업 용적률을 계속 높여 공공임대를 계속 기부채납 받아내기도 어렵다. LH를 쪼갠다고 문제가 어떻게든 해결될 것처럼 보이지는 않는다. 오세훈 시장의 ‘장기전세’나 이재명 대통령의 ‘보편형 공공임대’는 이런 국면 속에 등장·확대되고 있다.
그렇다고 공공주택사업자의 적자를 줄이기 위해 임대료 수준을 높인 중산층형·보편형 공공임대로 점차 이동해야 하는가? 매입임대주택은 도심 내 비적정주거 거주자의 주거상향 사업에 중요한 수단으로 활용되고 있는데, 매입가가 비싸다고 공급을 안하는 건 괜찮은가? 도심 내 매입 부담을 피하려 접근성이 떨어지는 외곽 지역에 공공임대를 집적하는 방식이나, 공급 실적을 채우기 위해 민간 소유자의 기존 주택을 고가에 사들여 주는 방식 역시 저마다 뚜렷한 한계가 있다.
숫자의 셈법만 다룰 건 아니다. 세입자나 주거취약계층이 마주한 불안의 무게를 어떻게 덜어낼 것인가? 공공임대를 통해 누구에게 어떤 경험을 줄 것인가? ‘집을 소유하는 것만으로 자산을 증식시키는 시대’에 세입자로 산다는 것은 무엇인가? 투기적 욕망에 호응하지 않는 삶, 혹은 ‘집을 소유하지 않아도 안정적인 삶’은 새로운 삶의 방식을 확보하기 위한 투쟁인가? 아니면 주택의 상품화와 주거자산의 계층화라는 막다른 길에서의 회피인가? 공공임대를 거쳐 이 무거운 질문들에 직면할 필요도 있다.
4. 자가보유와 기업형 임대, 20세기 혹은 21세기의 환상적 기획?
1) 자가보유율을 높이면 문제가 해결될까?
자가보유율을 높이는 것은 오랫동안 한국을 비롯한 여러 국가의 주거 정책의 지향점처럼 여겨져 왔다. 그러나 자가보유율이 8~90%(가족 소유 주택 거주 포함)에 달하는 대만의 사례는 ‘다수의 자가소유’가 사회 수준의 주거안정이나 불평등 완화에 기여하는지 의심케 한다.
최근 대만 사회의 불평등은 TSMC를 필두로 한 반도체기업뿐 아니라 주택체제와 함께 살펴볼 필요가 있다. 대만은 공공임대 재고가 0.5%에도 못 미치고, 주거정책의 대부분은 자가소유 지원에 편중되어 있다. 저리 모기지와 세제혜택을 통해 주택구입을 유도하고, 보유세를 상당히 낮게 설정했다. 반대로 임대사업에 대해서는 혜택을 거의 주지 않는다. 오히려 주택을 임대할 경우, 이를 ‘실거주가 아닌 보유’의 근거이자, ‘ 임대료로 수익을 창출·착취한 사례’로 보아 양도세 감면 혜택을 줄이고 보유세를 더 높게 책정했다.
모기지가 끌어 올린 ‘집값 불패 신화’가 낮은 보유세와 맞물리자, 중산층 부모들은 자녀가 아주 어릴 때 미리 집을 사두고, 천천히 증여하는 전략을 고안해냈다. 바꿔 말하면 부모가 돈이 없으면, 혹은 고가주택의 모기지를 감당할 수 있는 고소득자가 아니라면 집을 마련하는 것은 상당히 어렵다.
보유세가 낮다 보니 소유자들은 여러 채의 주택을 보유하고 비워두는 것을 주저하지 않는다. 아니, 오히려 그럴 유인이 강하다. 대만은 자가보유율이 높지만, 주택가격도 매우 높고, 도시의 공실률도 높다. 집은 비어 있는데, 청년들은 비싼 주택을 매입하기 위해 소득의 상당 비중을 빚을 갚는데 쓰며, 그마저도 접근하기 어려워 주거난을 겪는다(Chen, 2020).
스페인의 사례 또한 자가소유자 사회의 위험성을 경고해준다. 1950년대 프랑코 독재 정권은 “프롤레타리아의 국가가 아니라 자가소유자의 국가를 원한다”는 목적 아래 기존의 임대차 체계를 해체하고 주택의 보유를 적극적으로 지원하는 정책을 폈다(Guàrdia Bassols et al., 2022). 국가가 보조금으로 공공분양과 담보대출을 지원하는 프로그램을 도입하며 1990년대에는 자가보유율을 70%까지 끌어올렸다. 그러나 2008년 금융위기로 대규모 실업과 주택가격 하락이 발생하자 대규모 압류와 퇴거라는 참사로 폭발했다.
2) 기업형 임대의 출현은 위험인가? 가능성인가?
스페인의 사례는 주택시장에 침투한 기업형 임대자본의 위험성도 경고한다. 2008년 금융위기 이후 스페인 정부는 부동산 경기 부양을 위해 리츠의 법인세나 취득세를 낮추고, 기본 임대차계약 기간을 축소했으며, 임대인이 임대료를 유연하게 인상할 수 있도록 변경했다(Garcia and Lopez, 2023). 마드리드를 포함한 몇몇 지역에서는 투자 유치를 명목으로 사회주택을 대규모로 민간기업에게 매각했다. 사회주택과 주담대 경매로 나온 수많은 주택을 Blackstone, Azora 같은 자산운용사나 리츠가 매입해 민간임대주택으로 활용했고, 일부는 높아진 가격으로 재판매하면서 2010년대에 다시 주택가격을 끌어 올렸다(Garcia-Lamarca, 2021).
최근 한국에도 에피소드, 맹그로브, 홈즈컴퍼니 등 기업형 임대주택의 사례가 늘어나고 있다. 전세가 있다는 이유 때문인지, 영세한 임대인이 많기 때문인지, 아니면 그 외의 어떤 이유 때문인지 본격적인 해외 자본의 임대용 부동산 유입은 주택 부문에서는 활발하지 않다. 다만 박근혜 정부의 뉴스테이, 서울시의 청년안심주택, 윤석열 정부의 리츠 확대 등 기업형 임대를 활성화하려는 시도는 꾸준했고, 지금도 지속적으로 제기된다. 명분은 당연히 주택공급 활성화와 부동산경기 부양이다.
기업형 임대를 넓히는 방식은 거대 자본의 지대 추구로 귀결될 위험을 분명 안고 있다. 그러나 영세한 임대인에 의존해온 임대차 체계가 세입자에게 늘 안전하고 바람직했다고 보기도 어렵다. 파편화된 임대인은 종종 무책임하고, 위험 관리를 부실히 한다. 주택협동조합이나 사회주택 운동에 관여하는 그룹은 거대 영리 자본의 침투를 경계하면서도, 영세 임대차의 한계를 극복할 수 있는 사회적 경제 주체의 형성 가능성에 주목하기도 한다. 하지만 이런 ‘중간’ 모형은 기업과 비교할 때는 전문성이나 수익성이 부족하다고, 공공(LH 등)과 비교할 때는 공공성이 부족하다고 비판받을(혹은 자인할) 여지도 있다. 예컨대, 보증금을 못 돌려주는 친환경적인 사회적 경제 주체는, 임대료를 비싸게 운영하는 민간기업보다 더 낫다고 볼 수 있을까.
5. 진보정치의 새로운 주거전략과 과제?
1980~90년대 철거민 투쟁의 밑거름이었던 지역사회 공동체나 학생·노동운동과 같은 조직적 토대는 몇 십년 사이 약화되었지만, 세입자들이 마주한 삶의 조건(주거비부담, 자산 격차, 개발 사업으로 인한 밀려남)은 여전히 꽤 살벌하다. 오늘날의 세입자들은 좁은 ‘자기만의 방 한칸’에서 더 깊이 고립되기도 한다. 불안정한 고용과 복지 속에서, 존엄성을 갉아먹히는 임대인과의 갈등 속에서 세입자들은 손쉽게 불확실성을 체감하고, 이것이 다시 자가소유 욕망을 자극해 부채 기반 경제 시스템에 녹아들기 쉬운 여건을 빚어낸다.
소유와 임차 사이의 중간 모델들은 주거의 가치나 점유의 상상력에 대해 어느 정도 시사점을 제공해준다. 청년 세입자가 직접 주체로 나섰던 ‘민달팽이주택협동조합(달팽이집)’, 구분소유와 협동조합 운영을 결합한 공동체주택 ‘여백’, 협동조합 방식으로 전세사기 피해구제에 나섰던 ‘탄탄주택협동조합’, 아파트에 리츠와 협동조합을 결합한 ‘위스테이’, 신혼부부 초저리 금융지원과 수익공유형 모기지를 통한 시세차익 회수 공공분양 ’신혼희망타운’까지 여러 모델과 실험이 축적되었다. 그러나 이들 모델이 과연 전통적 공공임대주택 체계에 비해 근본적인 우위를 지니는지, 혹은 공공의 재정 지원이 부족하다면 시장의 압력 속에서 ‘탈상품화’하는 모델로 지속가능한지 등에 대한 질문이 뒤따른다. 반대로, 공공이 재정을 지원할 것이라면 지금까지 작동해온 LH 중심의 공공주택 공급 체계를 굳이 재편할 필요성이 있는가?
주거 분야의 연구자는 물론 양당의 정치인, 기업가 등 모두가 공공임대를 언급하는 마당에 진보정치의 기치가 ‘공공임대가 중요하다’에 그쳐서는 턱없이 부족하다. ‘무제한적 권한의 소유’와 ‘과도히 잔여적인 임대’ 사이에서 무엇을 택하고 무엇을 줄일 것인지, 그리고 어떤 주체에게 어떤 책임과 역할을 부여하고, 주택시장의 규칙이나 관행에 어떻게 개입할 것인지에 대해 비전과 기획이 필요하다. ‘집’을 통한 자산 증식이나 투기의 회로에 동참하지 않더라도 존엄한 삶이 보장되는 제도적인 기반을 세우고, 고립된 세입자들을 정치적 주체로 세우는 일도 포함해서 말이다(Çelik, 2024). 어떠한 전략으로, 누구를 정치적 주체로 모아 함께 돌파할 것인가라는 시대적 물음에 구체적인 지도를 그려내야 한다.
참고문헌
- 김도균. 2018. 한국 복지자본주의의 역사: 자산기반복지의 형성과 변화. 서울대학교출판문화원.
- 김명수. 2020. 내 집에 갇힌 사회: 생존과 투기 사이에서. 창비.
- 김수현. 2022. 가난이 사는 집: 판자촌의 삶과 죽음. 오월의봄.
- 장경섭·송민경. 2020. 공공임대주택 공급 동향과 정책과제. 국회입법조사처 입법·정책보고서 제65호.
- Aalbers, M. 2016. The Financialization of Housing: a political economy approach. Routledge.
- Byrne, M. 2020. Generation rent and the financialization of housing: A comparative exploration of the growth of the private rental sector in Ireland, the UK and Spain. Housing Studies, 35(4), 743-765.
- Çelik, Ö. 2024. Cracking the housing crisis: Financialization, the state, struggles, and rights. Housing Studies, 39(6), 1385-1394.
- Chen, Y. L. 2020. “Housing prices never fall”: The development of housing finance in Taiwan. Housing Policy Debate, 30(4), 623-639.
- García-Lamarca, M. 2021. Real estate crisis resolution regimes and residential REITs: Emerging socio-spatial impacts in Barcelona. Housing Studies, 36(9), 1407-1426.
- García, J., & Martínez López, M. A. 2023. State-led actions reigniting the financialization of housing in Spain. Housing, theory and society, 40(1), 1-21.
- Guàrdia Bassols, M., Oyón Bañales, J. L., Rosselló i Nicolau, M., & Hernández Falagán, D. 2022. Francoism and the triumph of home ownership, 1939-1975: the case of Nou Barris. In Proceedings of the 19th International Planning History Society Conference: International Planning History Society Proceedings, 2022, vol. 19, n. 1 (pp. 559-571). TU Delft.
- Gustafsson, J. 2024. Renovations as an investment strategy: circumscribing the right to housing in Sweden. Housing Studies, 39(6), 1555-1576.
- Kemeny, J., and Lowe, S. 1998. Schools of comparative housing research: From convergence to divergence. Housing studies, 13(2), 161-176.
- Kohl, S. 2021. Too much mortgage debt? The effect of housing financialization on housing supply and residential capital formation. Socio-economic review, 19(2), 413-440.
- Ronald, R. and Arundel, R. 2023. Families, Housing and Property Wealth in a Neoliberal World. Routledge.
- Torgersen, U. 1987. Housing: the wobbly pillar under the welfare state. Scandinavian Housing and Planning Research, 4(sup1), 116-126.
